
 9 мин
Банк России сохранил ключевую ставку на уровне 14%. Владимир Зернов разбирает причины паузы в цикле снижения ставки и оценивает, что решение ЦБ может означать для облигаций, российского рынка акций и рубля.
Банк России сохранил ставку на уровне 14%. Что будет дальше?
В этот раз консенсус аналитиков оказался верным — Банк России принял решение оставить ключевую ставку на уровне 14%.
Я предполагал, что Банк России может продолжить снижение ключевой ставки для того, чтобы приободрить бизнес перед неминуемой паузой в октябре, но ЦБ подтвердил свою твердую приверженность борьбе с инфляцией.
В этой статье мы рассмотрим причины «жесткого» решения Банка России и проанализируем, какое влияние оно может иметь на российские акции, облигации и рубль.
Почему ЦБ не стал снижать ставку?
В своем решении Банк России указал, что «текущее ценовое давление в последние месяцы существенно усилилось». Что послужило главной причиной этого усиления? Временное сокращение производственных мощностей в отдельных отраслях, т. е. выбытие ряда НПЗ и складов маркетплейсов.
Тезис о «временности» этого явления еще предстоит доказать — с прошлого заседания ЦБ, где также говорилось о временном характере проблем, ситуация не была восстановлена. В базовом сценарии ЦБ ожидает, что НПЗ восстановятся до конца этого года.
Банк России считает, что устойчивый рост цен ускорился до 5–6% в пересчете на год, что существенно превышает таргет по инфляции 4%. Важно, что речь идет об устойчивом росте цен, т. е. Банк России видит ускорение инфляции без волатильных компонентов и разовых (или почти разовых) историй.
В результате Банк России прогнозирует, что в базовом сценарии годовая инфляция составит 6,0–7,0% в 2026 году, а к цели 4,0% вернется в 2027 году.
Конечно, в возвращение инфляции к цели в столь неблагоприятных внешних условиях поверить трудно — не верят и рынки, — но ЦБ в любом случае будет указывать на то, что цель достижима и находится где-то за углом, такая уж у него задача.
Задача инвесторов — заработать деньги в реальном выражении, поэтому пройдем мимо мантры о возвращении инфляции к цели и сосредоточимся на важных сигналах от Банка России.
По оценке ЦБ, текущий рост цен с поправкой на сезонность в июле составил 11,6% в пересчете на год. Это очень много! Впереди резкое повышение тарифов ЖКХ в октябре, так что осторожность Банка России со ставкой становится более понятной.
Впрочем, тарифы навряд ли являются самым главным фактором, сдержавшим ЦБ от дальнейшего снижения ставки для стимуляции экономического роста и облегчения ситуации в экономике.
Судя по всему, главные тревоги Банка России связаны с бюджетом. ЦБ указывает, что, если параметры бюджетной политики, которые уточнят к началу октября, будут предполагать более высокий структурный первичный дефицит бюджета, то может потребоваться более жесткая денежно-кредитная политика.
В переводе с ЦБшного на русский это означает, что, если бюджетные расходы продолжат расти опережающими темпами, то с циклом снижения ставки будет покончено и начнется цикл повышения ставки.
В ходе пресс-конференции Эльвира Набиуллина уточнила, что любой дополнительный рубль государственного спроса отдаляет экономику от снижения ключевой ставки.
На мой взгляд, тревоги относительно бюджетной картины на 2027–2029 годы являются главной причиной паузы в цикле снижения ключевой ставки. Очевидно, что сокращать расходы на приоритетные статьи, ставшие причиной существенного дефицита бюджета в последние годы, в текущей ситуации не будут.
В течение пресс-конференции Эльвира Набиуллина также упомянула, что большая доля льготных кредитов требует большей жесткости ДКП для того, чтобы снижать инфляцию.
К сожалению для тех, кто мечтает о возвращении инфляции к цели, процесс уменьшения роли льготных кредитов в экономике идет со скрипом. Стоит вспомнить о том, что предложение по незначительному сокращению льготной ипотеки было перенесено на октябрь, и еще неясно, будет ли осуществлено в реальности.
О значительном сокращении льготных программ мечтать навряд ли приходится, что ставит под большой вопрос перспективы снижения ключевой ставки с двухзначных до однозначных значений в обозримом будущем.
Говоря о сигналах ЦБ, нужно отметить, что Эльвира Набиуллина сказала, что в этот раз предметно обсуждалось лишь сохранение ставки. Предметного обсуждения ее дальнейшего снижения не было.
Следующее заседание ЦБ в октябре будет опорным, и на нем будет представлена обновленная версия прогнозов ЦБ по инфляции и траектории ключевой ставки. Так как проинфляционные риски выросли, а резкий рост мировых цен на нефть приведет к дополнительному проинфляционному влиянию через импортные товары, есть большая вероятность того, что прогнозы будут ужесточены.
Формально Банк России дал нейтральный сигнал («будет принимать дальнейшие решения по ключевой ставке в зависимости от динамики инфляции и инфляционных ожиданий, а также от оценки рисков со стороны внутренних и внешних условий»), но на самом деле он получился весьма жестким. К концу месяца мы узнаем, насколько опасения Банка России из-за бюджета имели под собой основания — мне кажется, что они оправданы.
Из позитива можно выделить то, что ЦБ сохраняет свою независимость и продолжает попытки удержать инфляцию в разумных рамках в экстраординарных обстоятельствах.
Что будет с облигациями после сохранения ставки?
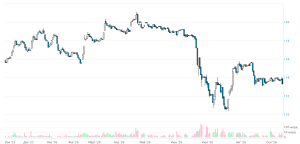
Индекс государственных облигаций RGBI приступил к снижению после решения ЦБ сохранить ставку на уровне 14%. Источник: МосБиржа
После объявления решения ЦБ о ставке тяжелее всего пришлось государственным облигациям, цены которых напрямую зависят от ожиданий по траектории ставки ЦБ.
Пресс-конференция Банка России не добавила оптимизма держателям российского государственного долга — рынок начал оценивать не только риски сохранения ставки на текущем уровне, но и риски ее повышения.
В принципе, рынок «подозревал», что решение ЦБ и его комментарии могут быть жесткими, так как доходность «длинных» ОФЗ держалась в районе 16%. За время, прошедшее с объявления решения о ставке, доходность ОФЗ подросла, что указывает на опасения по поводу возможного повышения ключевой ставки.
На мой взгляд, маловероятно, что Банк России будет повышать ставку в октябре, несмотря на инфляционный всплеск из-за резкого роста тарифов ЖКХ. Во-первых, такое действие (если оно не будет вызвано новыми факторами, о которых мы сегодня еще не знаем) подорвало бы коммуникацию с рынком — в пресс-релизе ЦБ нет намеков на возможное повышение ставки. Во-вторых, ЦБ должен дать своему базовому сценарию, т. е. восстановлению НПЗ до конца года, шанс на реализацию. Если Банк России будет вынужден повышать ставку, то это произойдет не раньше декабря.
Впрочем, в таком сценарии шаг будет не «косметическим» (25 б. п.), а полновесным, т. е. 50 б. п. или даже 100 б. п. Впрочем, об этом пока рано говорить — внешняя ситуация очень волатильна, и до декабря наверняка появятся новые вводные. Пока можно с определенной уверенностью говорить о том, что шансы на снижение ставки в октябре исчезающе малы.
В этих условиях в сегменте корпоративных облигаций, скорее всего, продолжится бегство от риска, которое усложнит и без того непростую ситуацию для эмитентов с более низким кредитным качеством.
Те эмитенты, которым действительно нужно рефинансирование долга, могут столкнуться с закрытыми дверями рынка — инвесторы не готовы брать большие риски и сосредоточатся на эмитентах с высоким кредитным качеством. Из-за этого могут случиться «необязательные» дефолты — эмитент, который при нормальных условиях мог бы жить и даже процветать, не получит рефинансирования и не сможет выполнить свои обязательства.
Ввиду этого облигационным инвесторам стоит быть особенно внимательными и не пренебрегать чтением отчетности — непростые времена на облигационном рынке продолжатся.
Акции: ставка не важна?
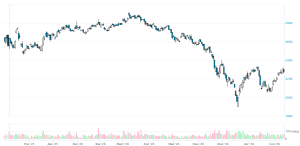
Индекс МосБиржи снизился после объявления решения ЦБ по ставке. Источник: МосБиржа
Российские акции снизились после решения ЦБ о ставке, но остались в рамках привычной волатильности. На мой взгляд, динамика ключевой ставки не является существенным фактором для российского фондового рынка в текущих условиях.
В целом, российские акции превратились в «опцион на мир» — рынок растет, когда игроки видят какие-то подвижки в сторону мирных переговоров, и падает, когда ожидают эскалации конфликта.
Несмотря на то, что подобный подход кажется упрощенным, в нем проявляется коллективная мудрость рынка — без улучшения внешних условий не будет ни низкой инфляции, ни низкой ключевой ставки, ни хороших прибылей компаний.
Скорее всего, мы довольно скоро узнаем, насколько оправдан энтузиазм российского рынка акций, который помог ему вырасти с июльских минимумов. Ваш автор скептичен, но будет рад ошибиться.
Рубль укрепляется: надолго ли?
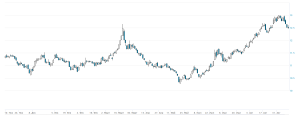
Курс китайского юаня к рублю продолжил снижение после того, как ЦБ сохранил ставку на уровне 14%. Источник: МосБиржа
Российская валюта продолжила укрепление на фоне ожиданий большего притока валютной выручки из-за выросших цен на нефть.
Сохранение ключевой ставки на уровне 14% поддерживает привлекательность рублевых инструментов, но не является определяющим фактором при формировании курса рубля — все зависит от баланса экспорта и импорта.
Главной неопределенностью являются физические объемы российского нефтяного экспорта. В недавнем отчете МЭА оценило снижение производства нефти в России на 200 тыс. баррелей в сутки в августе по сравнению с июлем. После пика в 9,3 млн б/с в январе 2026 года производство сократилось до 8,36 млн б/с. Нужно учитывать, что Россия не публикует официальные оценки с 2023 года, так что данные МЭА — видение ситуации агентством.
ОПЕК оценивает падение производства в августе в 160 тыс. б/с, а общее производство — в 8,718 млн б/с. В любом случае очевидно, что производство нефти упало, а вместе с ним должна была упасть и потенциальная валютная выручка. Судя по всему, высокие цены на нефть все-таки смогут оказать некоторую поддержку российскому рублю, но повтора его «переукрепления» образца мая 2026 года пока ждать не приходится.