 8 мин
Доходности гособлигаций растут по всему миру, а обслуживание долгов становится всё дороже. Разбираемся, почему инвесторы всё сильнее нервничают, чем ситуация в США отличается от российской и действительно ли мир приближается к новому долговому кризису.
Кому я должен — всем прощаю: когда ждать мирового долгового кризиса?
Сколько верёвочке ни виться, а конец будет.
В последнее время внимание управляющих глобальными фондами было обращено на ситуацию, разворачивающуюся на американском долговом рынке.
Доходность десятилетних трежерис штурмовала психологически важную отметку 5 %, несмотря на то что американский Минфин увеличил обратный выкуп этих бумаг, пытаясь поддержать их котировки.
Впрочем, тихой гавани не нашлось нигде: вблизи своих максимумов доходности по французским, немецким и японским облигациям… На этом фоне растут тревоги инвесторов в отношении долгосрочной стабильности долговой нагрузки, сложившейся в развитых странах.
Ждать ли мирового долгового кризиса или это очередная страшилка? В этой статье мы рассмотрим, что и почему происходит на долговых рынках развитых стран, а также обратим внимание на сходства и различия ситуации с государственными долгами в России.
Почему падают американские облигации?
Доходность десятилетних американских облигаций пытается закрепиться выше уровня 5 %. Источник: TradingView
Факторы, способствовавшие падению цен на американские облигации (и соответствующему росту их доходностей), «в игре» уже давно.
Причина роста стоимости заимствований для американской экономики банальна — страна тратит существенно больше, чем поступает в бюджет, и делает это на протяжении многих лет.
Некоторые аналитики полагают, что главным триггером был ковид, но я убеждён, что история тянется ещё со времён мирового финансового кризиса 2008–2009 годов. Именно тогда было принято решение «залить проблему деньгами».
Включение «печатного станка» сродни наркомании — начать легко, а остановиться очень сложно. Тем не менее соблазн решить сложные проблемы лёгкими, но вредными и опасными методами всегда высок (иначе не было бы ни наркоманов, ни правительств, прибегающих к помощи печатного станка).
Пока ставки падали, схема с финансированием постоянного дефицита работала. Однако ставки не могут падать бесконечно (хотя в некоторых странах доходило до абсурда и доходности государственных облигаций были на отрицательном уровне непродолжительное время), так что время их роста всё равно бы пришло.
Ковид не стал причиной — он лишь ускорил неизбежное. Мировые финансы являются весьма инерционной системой, и на осознание реальной ситуации ушло довольно значительное время.
В период 2022–2024 годов многие инвесторы ещё надеялись, что ставки всё-таки начнут падать и «всё будет как при бабушке». Не будет. Рынки начали это осознавать ещё в прошлом году, на фоне введения тарифов Трампа и первого этапа войны против Ирана.
В этом году долговые рынки быстро прошли все стадии горя и дошли до принятия того факта, что возвращения к циклу постоянного снижения ставок не будет, а значит, американскому правительству (и другим) придётся решать вопрос как-то иначе. Как?
Опасения инфляции и роста ставок вторичны по отношению к главному страху инвесторов в облигации
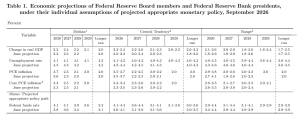
Прогнозы ФРС подразумевают снижение инфляции с 3,7 % в 2026 году до 2,0 % в 2029 году, но рынок не верит центральному банку. Источник: ФРС
Традиционно считается, что рынок государственного долга США — это рынок процентного риска. Это означает, что цена облигаций имеет риски изменения в результате смены траектории будущего движения процентных ставок. Рынок ждёт, что ставки будут расти, — облигации падают в цене; ожидает снижения ставок — облигации растут.
Помимо этого, ожидается, что облигации сохраняют некоторую премию к ожиданиям долгосрочной инфляции. История американского госдолга знает случаи, когда эта премия становилась отрицательной, но в целом она всегда положительна:
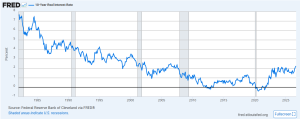
Реальная ставка по американскому госдолгу также растёт. Источник: FRED
Обычно причиной роста реальной ставки становятся сомнения в том, что центральному банку удастся удержать инфляцию на прогнозной траектории (учтём, что в FRED реальную ставку считают не от целей ФРС или официальной инфляции, а с помощью модели, которая также учитывает инфляционные свопы, то есть взгляд рынка на будущую инфляцию, и опросы по инфляционным ожиданиям).
Вполне возможно, что мы становимся свидетелями роста реальной ставки по совсем другой причине — из-за опасений по поводу устойчивости (и, как следствие, возвращаемости) госдолга.
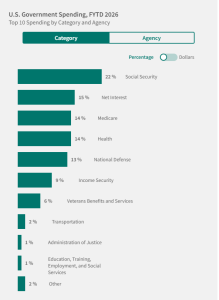
Процентные платежи по государственному долгу стали второй по размеру статьёй американского бюджета. Источник: Минфин США.
Постоянный рост государственного долга вместе с ростом процентных ставок привели к тому, что американское государство тратит 15 % своего бюджета на выплаты процентов по своим долгам. Технически запас прочности огромен — в теории можно продолжать наращивать процентные платежи, и способность их выплачивать останется.
На практике же существенное наращивание доли процентных платежей в затратах бюджета приведёт к необходимости урезать другие статьи. Для каждого общества существует тот момент, когда идея «давайте урежем затраты на здравоохранение для того, чтобы платить по нашим долгам» кажется необоснованной.
США, с их глубоко укоренёнными капиталистическими традициями, имеют большой запас прочности — в ближайшее время вопрос «зачем платить, если можно не платить» там обсуждаться не будет. Однако рынки всегда думают о будущем, и сценарий, при котором США попытаются устроить некоторую реструктуризацию своего долга, уже не кажется фантастическим.
Схожие причины толкают вверх доходности других развитых стран. Везде картина в принципе одна и та же: правительства не способны жить по средствам и привыкли постоянно наращивать долги. Вместе с ростом стоимости заимствований растёт стоимость обслуживания долга, становясь всё большим бременем для бюджетов.
Почему инвесторы не бегут сломя голову из американских облигаций, если боятся проблем с обслуживанием долга?
Рынок американского государственного долга беспрецедентен по своей ёмкости. При всём желании мировые инвесторы не могут быстро снизить долю американского государственного долга в своих портфелях.
Нельзя сказать, что процесс не идёт — акции, золото, биткоин являются бенефициарами ухода от государственных долгов. Однако у этого процесса есть заметные ограничения.
Эти ограничения хорошо проявились, когда японский центральный банк начал продавать государственные облигации США для того, чтобы оказать поддержку японской иене.
Довольно быстро к японскому ЦБ пришёл американский Минфин с понятным месседжем: так дальше дело не пойдёт! Акция по поддержке иены превратилась в совместную операцию с США. Очевидно, что американцы прозрачно намекнули японцам, что продолжение распродажи их облигаций нежелательно.
Помимо сложностей для государственных инвесторов, частным управляющим также непросто быстро снизить долю американских облигаций в своём портфеле. По мере роста реальной ставки всё труднее обосновывать причины для дальнейшего избавления от американских долговых бумаг.
Хотя сценарий, при котором США в той или иной форме не полностью выполняют свои обязательства, перешёл из разряда фантастических в разряд гипотетических, он не является базовым в обозримом будущем.
А что в России?
Когда говорят о российском госдолге, часто указывают на его малую долю относительно ВВП, быстро приходя к выводу о том, что всё хорошо и беспокоиться не о чем.
Автор этих строк уверен, что стоимость обслуживания госдолга не менее (а, возможно, и более) важна, чем его объём относительно ВВП, и в этом отношении у России ситуация менее оптимистична.
Стоимость обслуживания российского долга уже превысила 8 % бюджета из-за высокой стоимости заимствований. Так как рынку очевидно, что большой объём заимствований сохранится в ближайшем будущем, инвесторы не спешат покупать ОФЗ, несмотря на их привлекательные доходности.
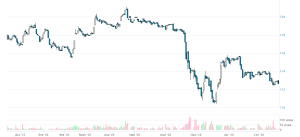
Индекс государственных облигаций RGBI снижается, реагируя на паузу в снижении ставки ЦБ и опасаясь развития неблагоприятного сценария в 2027 году. Источник: МосБиржа
Конечно, до американской ситуации российскому бюджету далеко. Более того, сравнительно низкий номинальный объём долга открывает возможности для снижения долговой нагрузки в будущем при условии существенного снижения процентных ставок в экономике.
Тем не менее за развитием ситуации стоит последить — чем больше доля расходов по обслуживанию долга в государственном бюджете, тем большую премию будут просить инвесторы за выпуски «длинных» ОФЗ.
Если говорить о коротком горизонте, то ОФЗ остаются инструментом без кредитного риска (как, впрочем, и американские государственные облигации). Однако инвесторам стоит помнить, что чувствительность «длинных» выпусков к изменениям прогнозной траектории процентной ставки велика, как велик и риск «застрять» в просевших бумагах, если рынок пересмотрит свои взгляды на будущую политику ЦБ в сторону ужесточения.
Ждать ли мирового долгового кризиса?
Ситуация продолжает ухудшаться, но развитые страны накопили существенный запас прочности. Не стоит недооценивать положительный вклад технического прогресса — недавний прорыв в сфере ИИ способен поддержать мировой экономический рост, а вслед за ним и доходную часть бюджетов развитых стран.
Нельзя забывать о том, что цена настоящего долгового кризиса будет очень высока для всех его участников. Просто сказать «кому я должен — всем прощаю» и начать жизнь с чистого листа не выйдет, так как государственные облигации плотно вплетены в ткань мировой финансовой системы. Поэтому государства будут искать выходы из сложившейся ситуации, несмотря на то что в данный момент политики не готовы урезать госрасходы. Это отдалит приближение настоящего долгового кризиса, но только время покажет, смогут ли правительства развитых стран его предотвратить.
Почему американцы спасают японскую йену и причем здесь госдолг США
- Авг 6, 8:00
-
 Зернов В.
США впервые за 26 лет пошли на валютную интервенцию — но не ради доллара, а чтобы спасти японскую йену и собственный рынок госдолга от распродаж. В статье — почему Япония не может повышать ставку, как программа репо заменяет продажу трежерис и чем грозит уровень 180 по паре USD/JPY.
Черный август или банальная коррекция: что опять происходит с рублем?
- Авг 11, 9:00
-
Зернов В.
Августовские страхи вернулись, но девальвация 1998 года не повторится: рубль слабеет на фоне снижения нефтяной выручки и новых санкций, однако остаётся крепким по историческим меркам. В материале — почему соотношение M2 говорит о курсе 120+, а реальность — о 90, как покупки Минфина и паника физлиц влияют на баланс и какой уровень станет следующей целью.
Рубль падает, акции в печали: что происходит на российских рынках?
- Июн 4, 21:00
-
Зернов В.
Минфин увеличил покупки валюты до 9,9 млрд руб. в день, и рубль наконец начал слабеть. В статье — почему это может быть коррекцией, а не трендом, как долго продержится нефть выше $90 и что мешает росту акций.

США выдали 30-дневную лицензию на покупку российской нефти, застрявшей в море
- Мар 12, 20:30
-
Редакция
Администрация США разрешила временные сделки с российской нефтью, находящейся на танкерах в море. Лицензия сроком на 30 дней направлена на стабилизацию энергетических рынков, испытывающих давление из-за перебоев поставок на фоне конфликта на Ближнем Востоке.